「資金繰りが苦しい。でも、何から手をつければいいかわからない。」
もしあなたが今、この状態であれば、この記事はあなたのために書きました。
資金繰りの問題は、放置するほど悪化します。しかし「何をすればいいかわからない」まま立ち止まっている人に「早く動け」と言っても無意味です。必要なのは「最初の1歩目が何か」を明確にすることです。
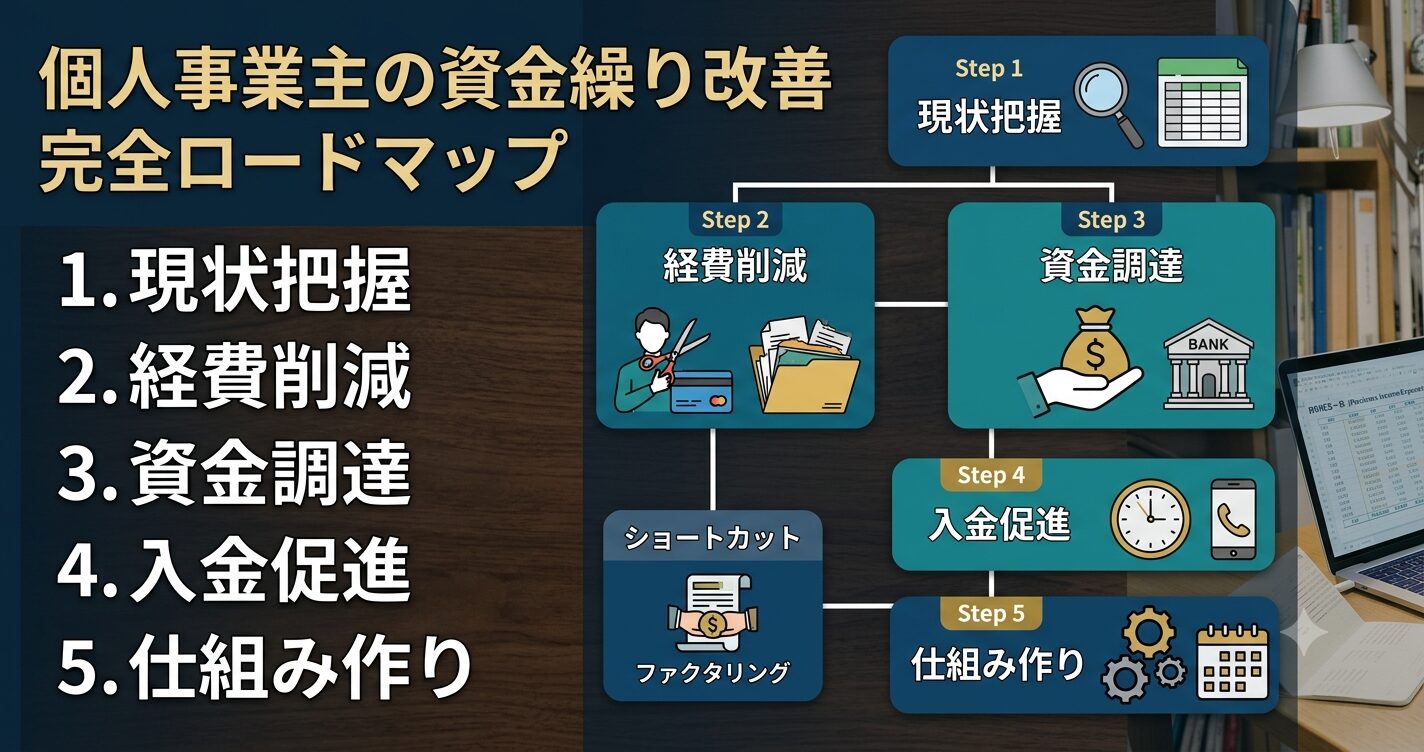
この記事では、資金繰りが苦しいと感じた瞬間から、1ヶ月後まで何をすべきかを時系列のロードマップとして整理します。上から順番に読み進めて、該当するアクションを一つずつ実行してください。
「資金繰りに追われる経営」を
終わらせる方法がある
2人運営の会社を数千万円で売却し、経営者としての
次のステージに進んだ実話をすべて公開します。
メールアドレスのみで5秒で完了
まず確認:あなたの「苦しい」はどのレベルか
「資金繰りが苦しい」にもレベルがあります。レベルによって対処法が異なるため、まず自分がどこにいるかを確認してください。
レベル1:漠然と不安がある。「来月、足りるかわからない」。通帳の残高を見ると不安になるが、今月の支払いはなんとか回っている。このレベルなら、今日やるべきことは「数字を書き出して、不安を具体的な金額に変える」ことです。
レベル2:今月の支払いが厳しい。「家賃が払えるかギリギリ」「外注費の支払い日が迫っている」。今月末までに○万円が足りない。このレベルなら、今日やるべきことは「即日で資金を確保する方法を実行する」ことです。
レベル3:すでに支払いが遅れている。家賃を滞納している。外注先への支払いが遅れている。税金を払えていない。このレベルなら、今日やるべきことは「支払い先に連絡し、同時に資金を確保する」ことです。
レベル4:どこからも借りられない。銀行にもビジネスローンにも断られた。手元の現金がほぼゼロ。このレベルなら、今日やるべきことは「融資以外の手段を検討し、公的支援に相談する」ことです。
レベル1の人がやるべきこと:不安を「数字」に変える
「漠然と不安」な状態が最も精神的に辛い。不安の正体がわからないから、対処のしようがない。
今日やること(30分で完了)。紙でもスマホのメモでもいい。以下を書き出してください。
今日の口座残高:○万円。来月の入金予定(請求書を出した分+定期収入):合計○万円。来月の支出予定(家賃+人件費+外注費+借入返済+税金+光熱費+その他):合計○万円。口座残高+入金予定−支出予定=来月末の残高予測:○万円。
この計算の結果、3パターンに分かれます。プラスなら→来月は大丈夫。安心して事業に集中してください。マイナスだが少額(10万円以内)→対処可能。未入金の売掛金の催促や支払い先への猶予交渉で乗り切れる。マイナスが大きい(10万円超)→レベル2に進んでください。
資金繰り表の作り方は個人事業主の資金繰り表の作り方を参照してください。
月末パニックをなくすルーティンは個人事業主の月末パニックを終わらせるルーティンを参照してください。
売るために作る。
3年で数千万円になる会社の設計図
今の事業とは別に、売却を前提とした小さな会社を1つ作る。
その具体的な方法を実体験ベースで解説します。
メールアドレスのみで5秒で完了
レベル2の人がやるべきこと:即日〜1週間で資金を確保する
今月の支払いに足りない金額が明確になっている。あとは「どうやって確保するか」です。
ステップ1:未入金の売掛金を今日中に催促する。請求書を出したのに入金されていない取引先に電話する。これだけで数万〜数十万円が回収できるケースが非常に多い。コストゼロ。所要時間10分。
売掛金の催促方法は未入金の売掛金を今すぐ回収する方法を参照してください。
ステップ2:入金前の売掛金をファクタリングで即日現金化する。入金予定日がまだ来ていない健全な売掛金があれば、ファクタリングで今日中に現金化できる。ペイトナーファクタリング(最短10分・手数料10%)、OLTA(最短即日・手数料2〜9%)。
ファクタリングの詳細はファクタリングおすすめ比較7選を参照してください。
ステップ3:ビジネスローンで不足分を借りる。売掛金がない場合はビジネスローンで短期の運転資金を確保。AGビジネスサポート(最短即日)、デイリーキャッシング(最短30分審査)。
ビジネスローンの比較はビジネスローンおすすめ比較8選を参照してください。
ステップ4:支払い先に猶予を交渉する。すべての資金を「調達」する必要はない。支払い先に「数日〜1週間の猶予」を交渉すれば、調達すべき金額自体が減る。
資金調達の正しい順番は個人事業主の資金調達は順番が9割を参照してください。
レベル3の人がやるべきこと:支払い先への連絡と並行した資金確保
すでに支払いが遅れている場合、最優先は「支払い先への連絡」です。無連絡の遅延は信頼を大きく損ねる。連絡があれば、多くの支払い先は猶予に応じてくれます。
家賃の滞納→大家または管理会社に連絡。「○月○日までにお支払いします」と具体的な日付を伝える。
家賃が払えない場合は家賃が払えない個人事業主の緊急対処法を参照してください。
税金の滞納→税務署に連絡。「分割で支払いたい」と相談。換価の猶予で最大1年間の分割が可能。
税金が払えない場合は確定申告後に税金が払えない個人事業主の対処法を参照してください。
外注費の遅延→外注先に連絡。「取引先の入金遅延のため○日まで待っていただけないか」と交渉。
連絡と並行して、上記レベル2のステップ1〜3で資金を確保してください。
レベル4の人がやるべきこと:融資以外の手段と公的支援
銀行もビジネスローンも断られた状態。しかし選択肢はまだあります。
ファクタリング→信用情報を照会しない。融資に落ちてもファクタリングは利用できる。売掛金があれば即日現金化可能。
社会福祉協議会の緊急小口資金→最大10万円。無利子。保証人不要。
住居確保給付金→家賃相当額を最大9ヶ月間支給。返済不要。
よろず支援拠点→無料の経営相談。利用可能な制度を案内してもらえる。
すべて断られた後の選択肢はどこからもお金が借りられない個人事業主の5つの選択肢を参照してください。
相談先のまとめは誰にも相談できないお金の悩みの相談先まとめを参照してください。
今月を乗り切った後にやるべきこと
目の前の危機を乗り切ったら、「同じ危機を繰り返さない仕組み」を作ることが最重要です。
緊急予備資金を貯める→生活費+固定費の3ヶ月分を別口座に確保。
緊急予備資金の貯め方は個人事業主の緊急予備資金の作り方を参照してください。
資金繰り表を毎月作成する→来月の不足を2週間前に察知できれば、低コストの手段(公庫融資等)を選ぶ時間ができる。
値上げを実行する→毎月ギリギリの原因が「単価の低さ」であれば、値上げが根本的な解決策。
値上げ交渉の方法は個人事業主の値上げ交渉術を参照してください。
固定費を見直す→月3万円の削減で年間36万円。ファクタリングの手数料12回分に相当。
固定費の削減は個人事業主の固定費削減チェックリストを参照してください。
資金繰り改善の全体像はキャッシュフロー改善の方法7選を参照してください。
資金調達方法の全体像は中小企業の資金調達方法7選を参照してください。
この記事を読んだ次の1歩
「何から手をつければいいかわからない」状態から、この記事を読んでここまで来ました。あなたはすでに動き始めています。
次にやることは一つだけ。自分のレベル(1〜4)を確認し、そのレベルの最初のステップを今日中に実行する。
レベル1なら→口座残高と来月の入出金を書き出す(30分)。レベル2なら→未入金の売掛金に電話する(10分)。レベル3なら→支払い先に連絡する(10分)。レベル4なら→よろず支援拠点に電話する(5分)。
どのレベルであっても、最初の1歩は「10〜30分」で完了します。今日、その1歩を踏み出してください。
2人運営で月商500万円の会社を
数千万円で売却した全手法
売却を前提とした会社設計から、3年で数千万円の
現金を生み出した出口戦略までを無料で公開します。
メールアドレスのみで5秒で完了