取引先からの入金は来月末。しかし今月末に家賃と外注費の支払いがある。入金と支払いの間に1ヶ月のタイムラグがある。この1ヶ月間を埋めるための資金が「つなぎ資金」です。
つなぎ資金は「お金がない」のではなく「お金が来るタイミングがずれている」だけの問題です。入金予定は確実にある。しかし、支払い期日が先に来る。このタイミングのずれさえ解消できれば、資金繰りは回ります。
この記事では、つなぎ資金を「最もコスト低く」調達する方法を、手段ごとのコスト比較とともに解説します。
「資金繰りに追われる経営」を
終わらせる方法がある
2人運営の会社を数千万円で売却し、経営者としての
次のステージに進んだ実話をすべて公開します。
メールアドレスのみで5秒で完了
つなぎ資金が必要になる3つの典型パターン
パターン1:支払いサイトの長い取引先との取引。取引先の支払い条件が「月末締め翌月末払い」で、入金まで最大2ヶ月。その間に仕入れ代金、外注費、家賃を自分で立て替える必要がある。建設業、製造業、IT業界に多い。
パターン2:大型案件の受注。1件100万円の案件を受注。着手金なし。完成後に一括入金。しかし案件期間中(1〜3ヶ月)に外注費や材料費の支払いが発生。入金前に100万円以上の立て替えが必要。
パターン3:税金・保険料の納付と入金のタイムラグ。消費税の納付期限(3月末)、所得税の納付期限(3月15日)が来るが、3月の売上の入金は4月末。1ヶ月分の納税資金が不足。
つなぎ資金の調達手段とコスト比較
50万円のつなぎ資金を1ヶ月間確保する場合のコスト比較です。
手段1:ファクタリング(OLTA・手数料5%の場合)。必要な売掛金:53万円。手取り:50.35万円。コスト:2.65万円。入金スピード:最短即日。特徴:返済義務なし。信用情報に影響なし。売掛金が必要。
手段2:ファクタリング(ペイトナー・手数料10%の場合)。必要な売掛金:56万円。手取り:50.4万円。コスト:5.6万円。入金スピード:最短10分。特徴:最速。1万円から対応。
手段3:ビジネスローン(年15%・1ヶ月借入の場合)。借入額:50万円。1ヶ月の利息:約6,250円。コスト:6,250円。入金スピード:最短即日。特徴:売掛金不要。ただし返済義務あり、信用情報に記録。
手段4:ビジネスローン(GMOあんしんワイド・年5%・1ヶ月の場合)。借入額:50万円。1ヶ月の利息:約2,083円。コスト:2,083円。入金スピード:1〜3営業日。特徴:低金利。口座開設が前提。
手段5:日本政策金融公庫(年2%・1ヶ月按分の場合)。借入額:50万円。1ヶ月の利息:約833円。コスト:833円。入金スピード:2〜3週間。特徴:最も低コスト。ただし審査に時間がかかる。
コストの安い順。公庫(833円)> あんしんワイド(2,083円)> OLTA(2.65万円)> ビジネスローン年15%(6,250円)> ペイトナー(5.6万円)。
ただし、公庫は審査に2〜3週間かかるため「今月のつなぎ」には間に合わない。「スピード」と「コスト」のバランスで最適な手段を選んでください。
売るために作る。
3年で数千万円になる会社の設計図
今の事業とは別に、売却を前提とした小さな会社を1つ作る。
その具体的な方法を実体験ベースで解説します。
メールアドレスのみで5秒で完了
最適な組み合わせ:「つなぎはファクタリング、本命は公庫」
つなぎ資金の調達で最も合理的な戦略は「短期のつなぎはファクタリングまたはビジネスローン、中期の運転資金は公庫」の二段構えです。
ステップ1(今日):今月の支払いに間に合わせるため、売掛金をOLTA(手数料2〜9%)でファクタリング。即日で50万円を確保。
ステップ2(今週中):公庫に運転資金の融資を申込む。「支払いサイトが長い取引先との取引で、常に立て替え資金が必要」と説明。融資希望額:月々の立て替え額×3ヶ月分。
ステップ3(2〜3週間後):公庫の融資が実行される。以後は公庫の低金利融資で運転資金を賄う。ファクタリングは不要になる。
この二段構えで、短期は即日対応、中期は低コストの公庫融資、という最適な資金繰りが実現できます。
ファクタリングの詳細はファクタリングおすすめ比較7選を参照してください。
ビジネスローンの比較はビジネスローンおすすめ比較8選を参照してください。
つなぎ資金が「毎月」必要な場合は構造的な問題
つなぎ資金が毎月必要な場合は、事業の収支構造に問題があります。入金サイトが長すぎる→取引先に短縮を交渉する。売上に対して固定費が高すぎる→固定費を削減する。単価が低すぎる→値上げする。
つなぎ資金は「一時的なタイミングのずれ」を埋めるものであり、「慢性的な資金不足」を補うものではありません。毎月つなぎ資金が必要な状態は、ファクタリング依存と同じ構造です。
ファクタリング依存から抜け出す方法はファクタリングを毎月使ってしまう|依存から抜け出す方法を参照してください。
支払いサイトの交渉は支払いサイト短縮の交渉術を参照してください。
資金調達の正しい順番は個人事業主の資金調達は順番が9割を参照してください。
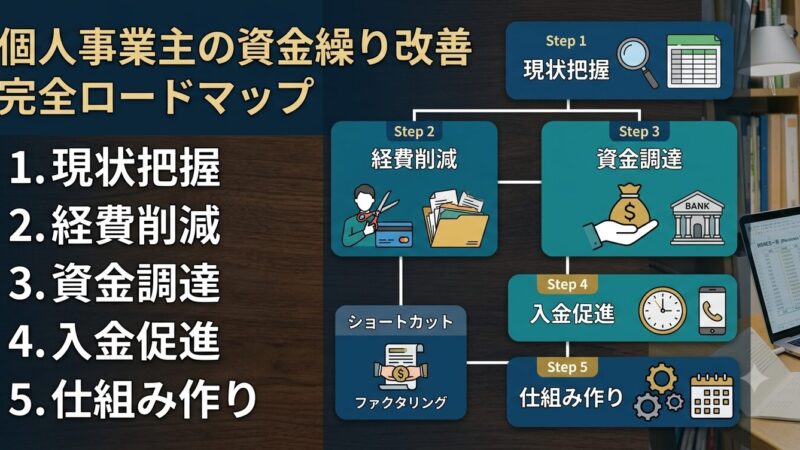
資金繰り改善の全体像はキャッシュフロー改善の方法7選を参照してください。
2人運営で月商500万円の会社を
数千万円で売却した全手法
売却を前提とした会社設計から、3年で数千万円の
現金を生み出した出口戦略までを無料で公開します。
メールアドレスのみで5秒で完了