40代。個人事業主。貯金ゼロ。
国民年金だけで老後を過ごせないことはわかっている。国民年金の満額でも月約6.5万円。家賃を払ったら食費も出ない。しかし毎月の売上を生活費と事業経費で使い切って、貯蓄に回す余裕がない。
「老後のことは後で考えよう」と思い続けて、気づけば40代。45歳だとしても老後(65歳)まであと20年。20年は短いようで、毎月3万円ずつ貯めれば720万円になる。決して手遅れではない。
この記事は「もう手遅れかもしれない」と感じている40代の個人事業主のために書きました。手遅れではありません。今から動けば、老後の不安を大幅に軽減できます。
「資金繰りに追われる経営」を
終わらせる方法がある
2人運営の会社を数千万円で売却し、経営者としての
次のステージに進んだ実話をすべて公開します。
メールアドレスのみで5秒で完了
個人事業主の老後が厳しい構造的な理由
会社員と個人事業主の老後の差を数字で確認してください。
会社員の年金(厚生年金+国民年金):月額約14〜16万円(40年間加入の場合)。個人事業主の年金(国民年金のみ):月額約6.5万円(40年間満額の場合)。
差額は月約8〜10万円。年間で96〜120万円。65歳から90歳まで25年間で2,400〜3,000万円の差。
この差を個人事業主は自分で埋めなければならない。退職金もない。失業保険もない。すべて自分で準備する必要がある。
しかし逆に言えば「自分で準備できる」ということです。会社員は会社が厚生年金を払ってくれるが、個人事業主は自分で選んで、自分で積み立てられる。しかも節税効果の大きい制度が複数ある。
今から使える3つの「節税しながら老後資金を作る」制度
制度1:小規模企業共済。個人事業主のための退職金制度。月額1,000〜70,000円の掛け金を積み立て。廃業時・退職時に共済金を受け取る。掛け金は全額が所得控除。月3万円×12ヶ月=年36万円の所得控除。所得税率20%の場合、年7.2万円の節税効果。45歳から月3万円×20年=720万円(+運用益)を65歳で受け取れる。
制度2:iDeCo(個人型確定拠出年金)。個人事業主は月最大68,000円(年81.6万円)まで拠出可能。掛け金は全額が所得控除。運用益も非課税。60歳まで引き出せないデメリットがあるが、節税効果が非常に大きい。45歳から月2万円×15年=360万円(+運用益)。
制度3:国民年金基金。国民年金に上乗せする年金制度。月額最大68,000円(iDeCoとの合算上限)。掛け金は全額が所得控除。確定年金(一定期間)または終身年金を選べる。
3つすべてに加入する必要はありません。まずは小規模企業共済(月1,000円からスタート可能)から始めてください。余裕ができたらiDeCoを追加。
売るために作る。
3年で数千万円になる会社の設計図
今の事業とは別に、売却を前提とした小さな会社を1つ作る。
その具体的な方法を実体験ベースで解説します。
メールアドレスのみで5秒で完了
「貯蓄する余裕がない」状態をまず解消する
老後資金を積み立てるためには、毎月の収支に「余裕」が必要です。余裕がないのに無理に積み立てると、事業資金が不足して資金繰りが悪化します。
余裕を作るための3つのアクション。アクション1:値上げする。時間単価を10%上げるだけで、月商40万円→44万円。差額の4万円をそのまま積立に回す。
値上げ交渉の方法は個人事業主の値上げ交渉術を参照してください。
アクション2:固定費を削減する。月2万円の削減ができれば、その2万円を小規模企業共済に回す。
固定費の削減は個人事業主の固定費削減チェックリストを参照してください。
アクション3:経費の計上漏れを解消して税金を減らす。税金が減れば、その分手取りが増え、積立に回せる。
見落としている経費は個人事業主が見落としている経費15選を参照してください。
「月3万円」から始めるロードマップ
月3万円の積立で老後資金がどう変わるかをシミュレーションします。
45歳から65歳まで月3万円を積み立てた場合。小規模企業共済に月3万円×20年=720万円(共済金)。節税効果:年7.2万円×20年=144万円。合計の経済効果:720万円+144万円=864万円。
これに加えて国民年金(満額月6.5万円)を受給すれば、65歳以降の月間収入は国民年金6.5万円+共済金の取り崩し3万円(720万円÷20年÷12ヶ月)=月約9.5万円。
まだ十分ではないかもしれません。しかし「貯金ゼロ+国民年金のみ(月6.5万円)」と比較すれば、月3万円の差は生存できるかどうかの差です。
さらにiDeCoを月2万円追加すれば、15年間で360万円+運用益。65歳以降の月間収入は約11.5万円に。住居費が低い地方であれば、最低限の生活が維持できる水準です。
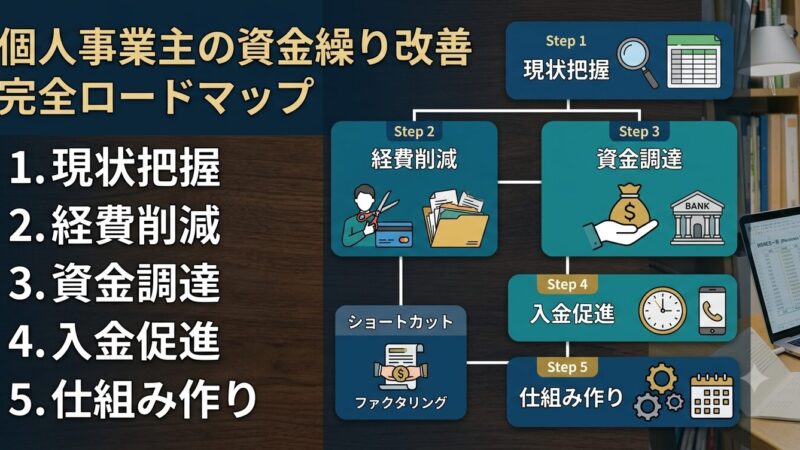
まず「今月の資金繰り」を安定させる
老後のことを考える前に、「今月の資金繰り」が安定していなければ意味がありません。今月が乗り切れなければ、来月も老後もない。
今月の資金が厳しい場合は、まず即日の資金確保を優先してください。
ファクタリングの詳細はファクタリングおすすめ比較7選を参照してください。
ビジネスローンの比較はビジネスローンおすすめ比較8選を参照してください。
今月の危機を乗り切ったら、来月から月1,000円でもいいので小規模企業共済への積立を開始してください。金額は後から増やせます。最初の一歩は「1,000円」でいい。
手遅れではない。今日が残りの人生で一番若い日
40代で貯金ゼロ。焦ります。不安です。「もっと早く始めていれば」と後悔するかもしれません。
しかし後悔しても過去は変わりません。変えられるのは今日からの行動だけです。今日が残りの人生で一番若い日。今日始めれば、20年間の積立期間がある。来年始めれば19年。再来年なら18年。先延ばしにするほど、老後が厳しくなる。
月3万円が難しければ月1万円から。月1万円が難しければ月1,000円から。金額ではなく「始めること」が最も重要です。
緊急予備資金の貯め方は個人事業主の緊急予備資金の作り方を参照してください。
資金繰り改善の全体像はキャッシュフロー改善の方法7選を参照してください。
資金調達の正しい順番は個人事業主の資金調達は順番が9割を参照してください。
2人運営で月商500万円の会社を
数千万円で売却した全手法
売却を前提とした会社設計から、3年で数千万円の
現金を生み出した出口戦略までを無料で公開します。
メールアドレスのみで5秒で完了